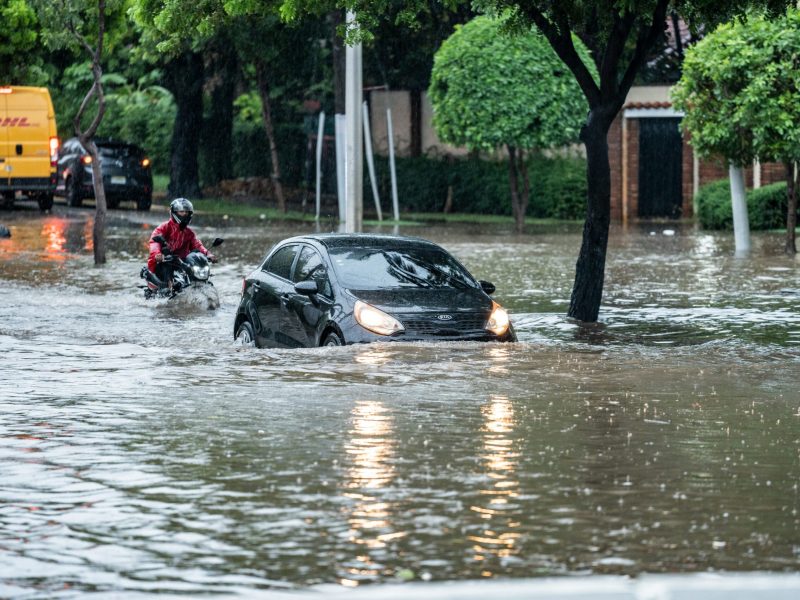
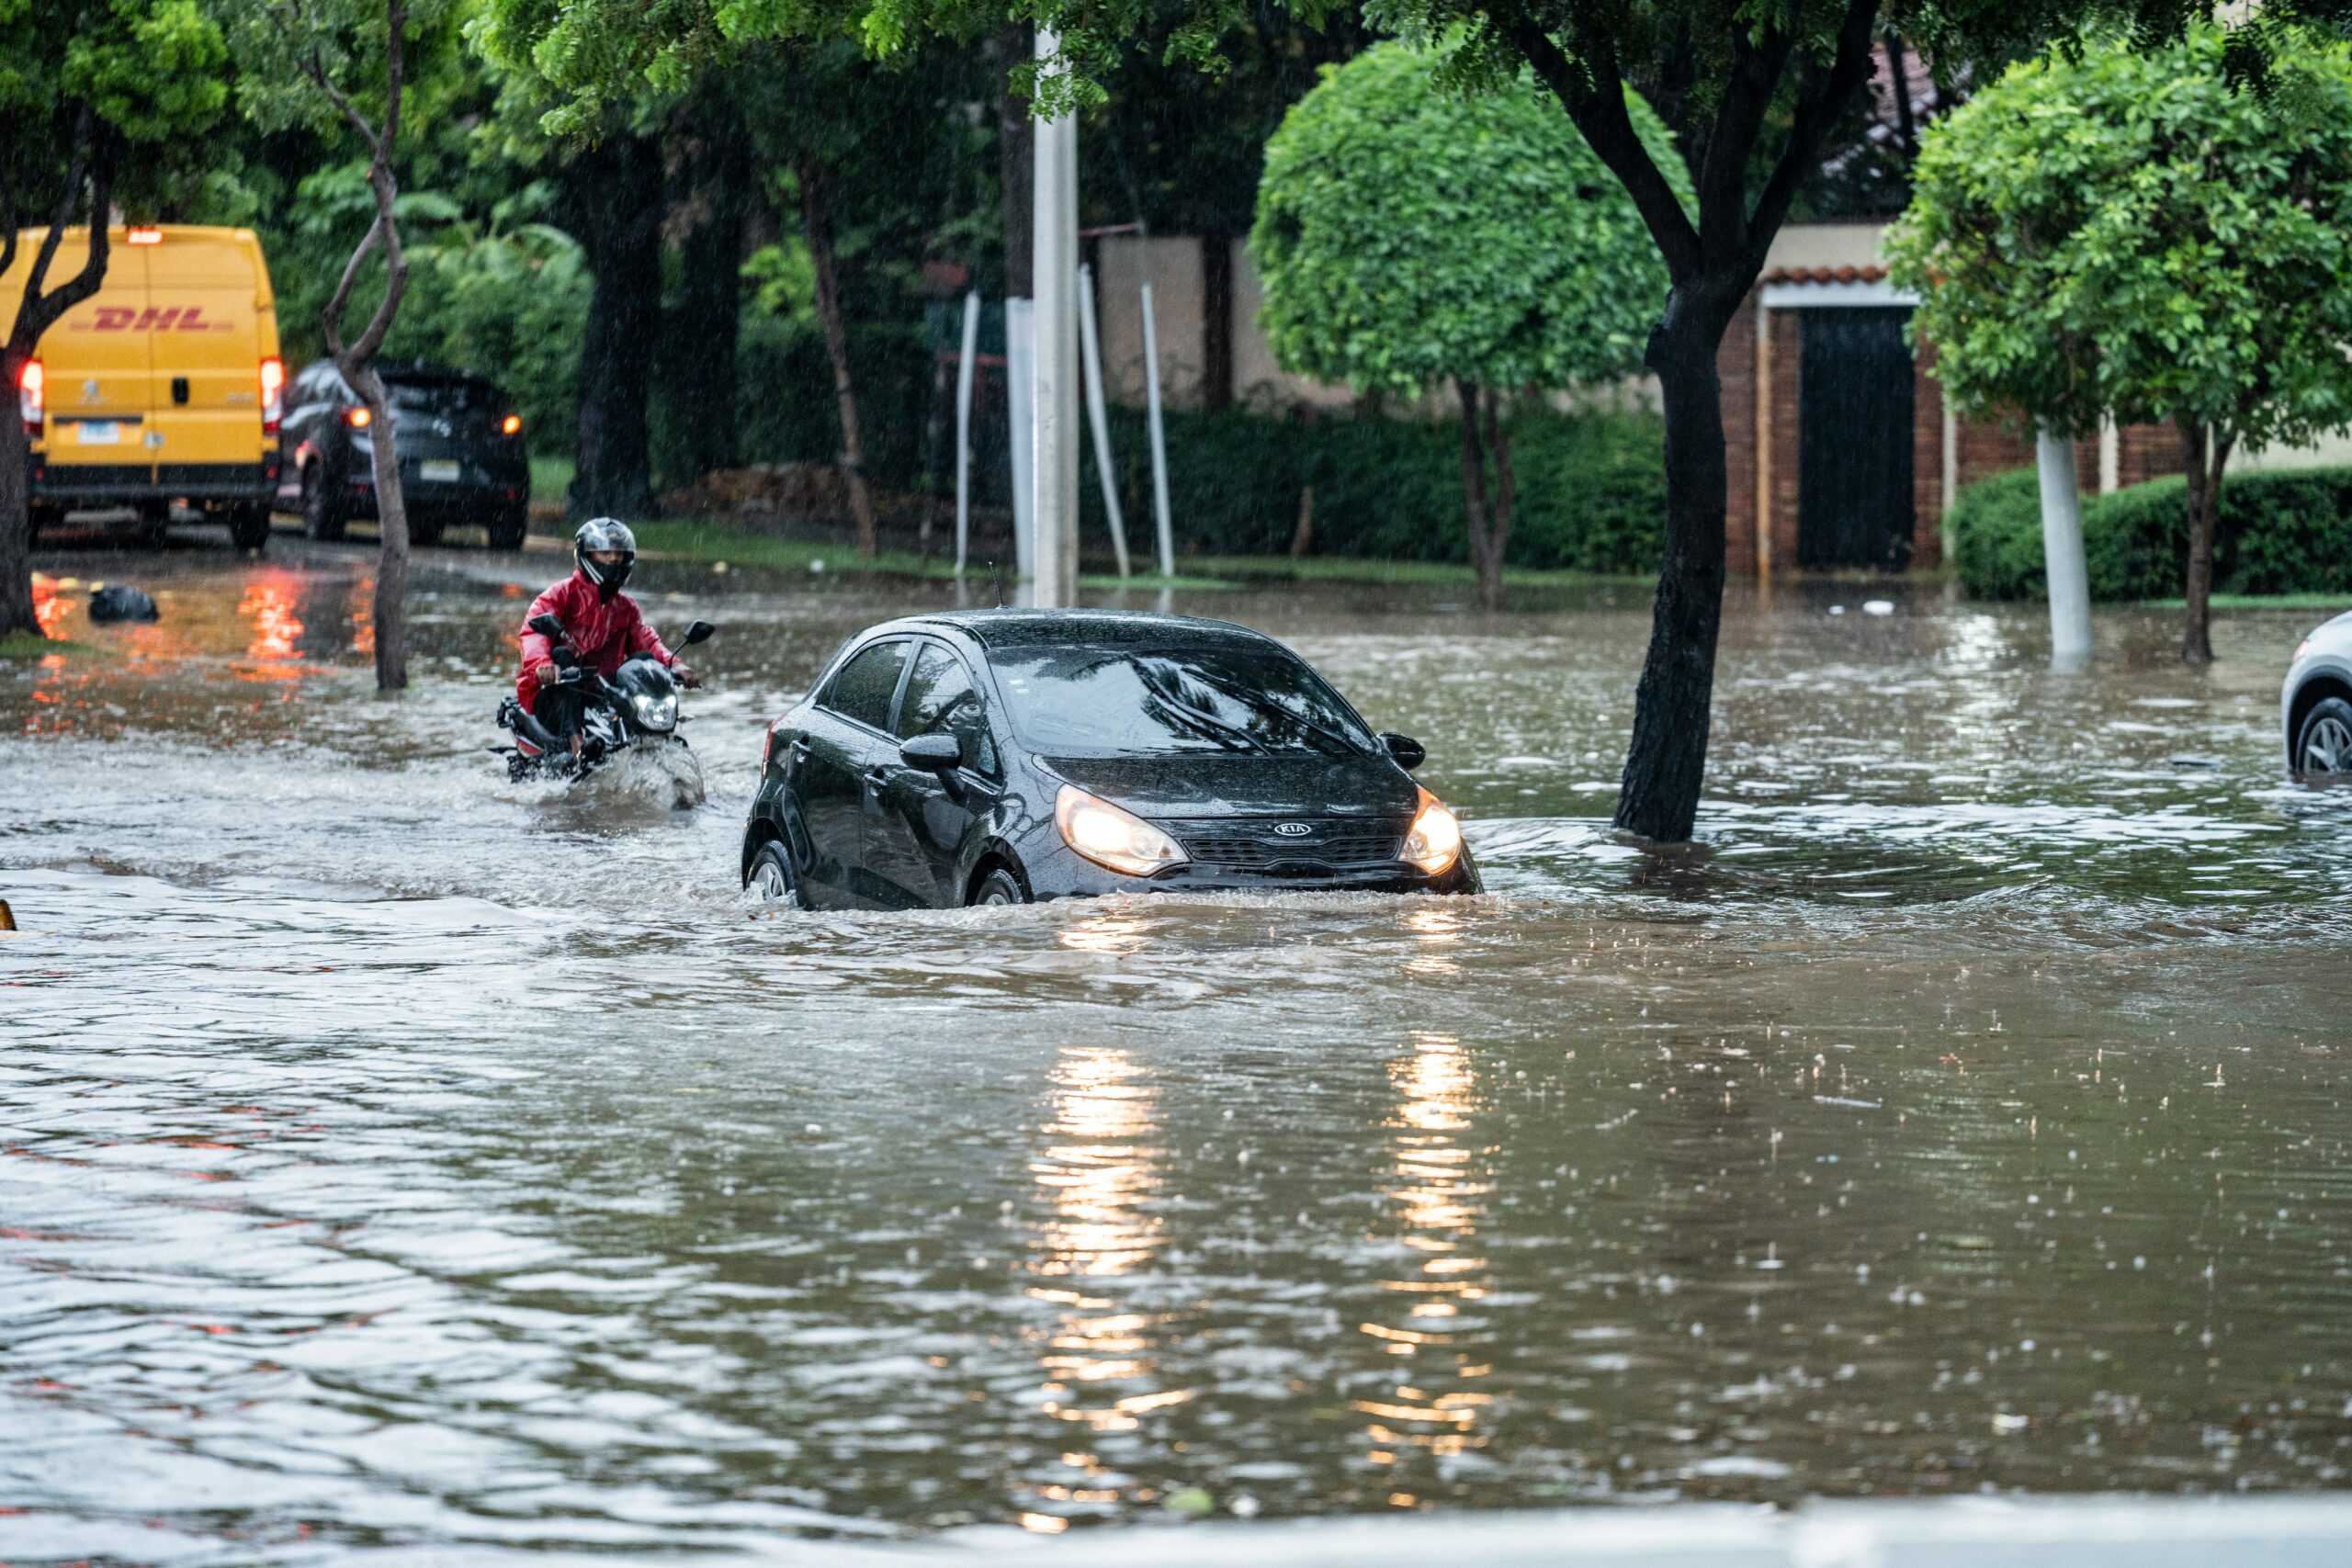
ทุกช่วงฤดูมรสุมเผชิญน้ำท่วมในทำเลเศรษฐกิจและโครงการอสังหาริมทรัพย์จมน้ำบางส่วน เป็นภาพที่ปรากฏให้เห็นซ้ำแล้วซ้ำเล่า ซึ่งปัญหาที่ตามมาไม่ใช่เพียงค่าใช้จ่ายในการซ่อมแซมอาคาร เครื่องใช้ไฟฟ้า รถยนต์ เจ้าของทรัพย์สินต้องแบกรับค่าซ่อมแซมดังกล่าวที่มักพุ่งสูงขึ้นหลังน้ำลด ขาดรายได้และเสี่ยงต่อการเกิดหนี้สินสะสม และอีกทั้งมูลค่าทรัพย์สินอาจลดลงจากโครงสร้างอาคารและวัสดุชำรุดทรุดโทรม
ผลกระทบเหล่านี้ทำให้การประเมินอสังหาริมทรัพย์หลังอุทกภัยมีความสำคัญ ทั้งเพื่อสำรวจความเสียหายของอาคาร ประมาณการค่าใช้จ่ายในการซ่อมแซม และพิจารณาผลกระทบต่อมูลค่าทรัพย์สิน ซึ่งเป็นข้อมูลประกอบการตัดสินใจฟื้นฟูสิ่งปลูกสร้าง วางแผนรับมือความเสี่ยงในอนาคต และใช้บริหารความเสี่ยงทางธุรกิจได้อย่างมีประสิทธิภาพ
จุดตรวจสอบโครงสร้างหลักและสัญญาณเตือนภัย
ประเมินว่าที่ดินผืนนั้นยังเหมาะสมกับการอยู่อาศัย, การดำเนินกิจการเดิมหรือไม่ หรือควรเปลี่ยนรูปแบบรองรับน้ำท่วมเพื่อหนีผลกระทบจากน้ำท่วมในระยะยาว ดังนี้
รอยร้าวของอาคารสิ่งปลูกสร้าง
รอยร้าวบนอาคารอาจเกิดขึ้นก่อนอุทกภัย อายุอาคารที่มากขึ้นในทุก ๆ ปี ไม่ใช่ทุกรอยร้าวที่ส่งผลกระทบต่อโครงสร้างอาคาร ได้แก่ รอยร้าวที่เกิดจากความชื้นของปูนเกิดขึ้นบนผนังและพื้น, รอยร้าวคล้ายขนแมวไม่เกิน 2 มิลลิเมตรสามารถฉาบปิดลงไปให้เสมอกันได้ เป็นต้น
กรณีรอยร้าวที่ควรเฝ้าระวังหลังเกิดน้ำท่วม มีลักษณะดังต่อไปนี้
- รอยร้าวขนาดใหญ่ที่แยกตัวต่อเนื่อง เป็นรอยแตกที่มีความกว้างมากกว่า 2 มิลลิเมตร และมีแนวโน้มขยายตัวเพิ่มขึ้น สะท้อนถึงความไม่มั่นคงของโครงสร้างหลักที่ต้องได้รับการแก้ไขทางวิศวกรรมทันที หากรอยร้าวยังคงขยายกว้างขึ้นหรือยาวขึ้นหลังน้ำลดไปแล้วหลายสัปดาห์ แสดงว่าฐานรากยังไม่หยุดทรุดตัว
- รอยร้าวแนวนอนที่เสาหรือคาน อาจเป็นสัญญาณของปัญหาการรับน้ำหนักหรือการเสื่อมสภาพของโครงสร้าง จึงควรตรวจสอบหาสาเหตุร่วมกับความเสียหายอื่น ๆ หลังน้ำท่วม เช่น ความชื้นสะสมใต้คาน เชื้อรา และการผุกร่อนของโครงสร้างไม้ ตลอดจนสนิมในเหล็กเสริม ซึ่งอาจขยายตัวจนดันคอนกรีตให้แตกร้าวหรือกะเทาะ และส่งผลต่อความแข็งแรงของโครงสร้าง
- รอยร้าวแนวทแยงมุม: มักเกิดขึ้นบริเวณมุมหน้าต่างหรือประตู เป็นสัญญาณเตือนว่าเสาหรือฐานรากบริเวณใกล้เคียงเกิดการทรุดตัวไม่เท่ากัน ซึ่งอาจเป็นความเสียหายระดับโครงสร้างควรให้วิศวกรคำนวณการซ่อมแซมอาคารอีกครั้ง
ระบบพื้นและเสาเข็มรองรับ
มวลน้ำที่ท่วมขังเป็นเวลานานจะทำให้ดินอุ้มน้ำจนสูญเสียความสามารถในการรับน้ำหนัก เมื่อน้ำลดระดับลงอย่างรวดเร็ว ดินใต้ฐานรากมักเกิดการทรุดตัว นำไปสู่การดึงรั้งของโครงสร้างอาคาร โดยการเคลื่อนตัวของชั้นดินเหนียวอ่อน หรือพื้นที่ที่มีการถมดินสูง สามารถเคลื่อนตัวอย่างช้าๆ ดันให้เสาเข็มและฐานรากเคลื่อนตำแหน่งจนอาคารสูญเสียเสถียรภาพและล้มลงได้ ส่วนตู้ไฟ สายไฟ เต้ารับและอุปกรณ์ใต้ระดับน้ำต้องมีผู้ชำนาญตรวจสภาพก่อนใช้งาน
การตรวจบ้านริมน้ำ (แม่น้ำ คลอง บึง ทะเลสาบ)
การตรวจบ้านริมน้ำ เช่น แม่น้ำ คลอง บึง หรือทะเลสาบ ควรสำรวจพื้นดินบริเวณริมตลิ่งว่ามีรอยแยกหรือไม่ โดยเฉพาะรอยแยกที่ขนานกับแนวตลิ่ง ซึ่งอาจเป็นสัญญาณเตือนว่าดินกำลังเคลื่อนตัวและเสี่ยงต่อการพังทลายลงสู่แหล่งน้ำ
ความเสี่ยงน้ำท่วมส่งผ่านรายได้และผลตอบแทนอย่างไร
รายได้สุทธิจากการดำเนินงาน (กระแสเงินสด) หรือ Net Operating Income (NOI) คือรายได้หลังหักการว่าง การเก็บค่าเช่าไม่ได้ และค่าใช้จ่ายดำเนินงานที่เจ้าของรับผิดชอบ รวมภาษีทรัพย์สิน แต่ยังไม่หักดอกเบี้ย ภาษีเงินได้ ค่าเสื่อมราคาทางบัญชี และเงินลงทุนซ่อมใหญ่
สำนักงานอาจได้รับผลจากทางเข้าและระบบไฟฟ้า ส่วนคลังสินค้าอาจได้รับผลจากเส้นทางขนส่งและพื้นที่เก็บสินค้า ต้องอ่านสิทธิลดหรือพักค่าเช่า เลิกสัญญา และหน้าที่ซ่อม พร้อมประเมินการเก็บค่าเช่าและต่อสัญญา ความเสียหายธุรกิจผู้เช่าไม่เท่ากับค่าเช่าที่เจ้าของสูญเสียทั้งหมด
ต้นทุนต้องตรวจค่าเดินระบบป้องกันน้ำและประกันภัยจริง ทั้งวงเงิน ข้อยกเว้น ค่าเสียหายส่วนแรก และระยะเวลารอคอย ประกันอาคารอาจไม่ครอบคลุมค่าเช่าหรือธุรกิจหยุดชะงัก ต้องแยกภาระเจ้าของกับผู้เช่า และใช้หลักฐานตรวจทิศทางเบี้ยประกันกับอัตราว่าง โดยไม่เหมารวมว่าจะเพิ่มทุกพื้นที่ในฤดูมรสุม
สำหรับอสังหาริมทรัพย์เชิงพาณิชย์ ความเสี่ยงน้ำท่วมทำให้ความต้องการเช่าพื้นที่ลดลง อัตราการว่างของพื้นที่ (Vacancy Rate) สูงขึ้น และค่าเบี้ยประกันภัยทรัพย์สินแพงขึ้น ปัจจัยเหล่านี้ทำให้กระแสเงินสดหรือรายได้สุทธิจากการดำเนินงาน (NOI) ต่ำลง
ค่าเสื่อมสภาพทางเศรษฐกิจ (Economic Obsolescence) ในพื้นที่น้ำท่วมซ้ำซาก
การตรวจบ้านริมน้ำ เช่น แม่น้ำ คลอง บึง หรือทะเลสาบ ควรสำรวจพื้นดินบริเวณริมตลิ่งว่ามีรอยแยกหรือไม่ โดยเฉพาะรอยแยกที่ขนานกับแนวตลิ่ง ซึ่งอาจเป็นสัญญาณเตือนว่าดินกำลังเคลื่อนตัวและเสี่ยงต่อการพังทลายลงสู่แหล่งน้ำ
ผู้ซื้อในตลาดมักประเมินความเสียหายจากน้ำท่วมสูงกว่าความเป็นจริงเสมอเพื่อกดราคาเสนอซื้อ รายงานการประเมินมูลค่าตามมาตรฐานสากลจะทำหน้าที่เป็นบรรทัดฐานที่แยกแยะอย่างชัดเจนระหว่าง "ค่าเสื่อมสภาพทางกายภาพ" ที่ซ่อมแซมได้ กับมูลค่าที่ดินตามศักยภาพผังเมือง ตัวเลขจากบริษัทประเมินที่ได้รับความเห็นชอบจาก ก.ล.ต. จะช่วยอุดช่องโหว่ไม่ให้ผู้ซื้อนำความตื่นตระหนกของตลาดมาใช้เอาเปรียบเจ้าของทรัพย์สิน
การประเมินราคาที่ดินในพื้นที่เสี่ยงอุทกภัยไม่ได้คำนวณเพียงมูลค่าตลาดตามศักยภาพการพัฒนา นักประเมินฯ พิจารณาปัจจัย "ค่าเสื่อมสภาพทางเศรษฐกิจ" มาเป็นตัวแปรหลักในการคิดลดมูลค่า ทรัพย์สินที่อยู่ในพื้นที่น้ำท่วมซ้ำซากจะเผชิญกับต้นทุนระบบโลจิสติกส์ที่สูงขึ้นช่วงวิกฤต ต้นทุนในการดูแลระบบป้องกันน้ำท่วม เครื่องสูบน้ำ และการซ่อมแซมภูมิทัศน์หลังน้ำลด และความยากลำบากในการหาผู้เช่า ปัจจัยภายนอกเหล่านี้อยู่เหนือการควบคุมของเจ้าของทรัพย์สิน ส่งผลให้ราคาตลาดที่แท้จริงของที่ดินในทำเลเหล่านั้นมักถูกประเมินต่ำกว่าราคาประเมินราชการ
ราคาตลาดของ "ที่ดินและสิ่งปลูกสร้าง" สวนทางราคาประเมินราชการ
ผู้ประกอบการและนักลงทุนหลายรายมักเกิดข้อสงสัยเมื่อนำที่ดินไปค้ำประกันขอสินเชื่อกับธนาคาร หรือตั้งราคาเพื่อขายทอดตลาด ว่าทำไมราคาที่ประเมินได้จริงจึงแตกต่างจากตัวเลขบนหน้าบัญชีของกรมธนารักษ์ ความขัดแย้งนี้เกิดจากฐานวิธีคิดที่แตกต่างกันของสองระบบ
- มุมมองราคาประเมินราชการ กรมธนารักษ์คำนวณราคาโดยอ้างอิงจากขนาดที่ดิน ความกว้างของถนนที่ตัดผ่านหน้าแปลง และข้อกำหนดโซนผังเมืองเป็นหลัก รอบการปรับปรุงราคาประเมินมักจะทำทุก 4 ปี ทำให้ตัวเลขหน้าแปลงขาดความยืดหยุ่น ไม่สะท้อนความเสี่ยงจากภัยพิบัติที่อาจเพิ่งเกิดรุนแรงขึ้นในช่วง 1-2 ปีหลัง ที่ดินน้ำท่วมขังอาจมีราคาประเมินราชการขยับขึ้นได้หากมีถนนสายใหม่ตัดผ่านใกล้พื้นที่, รถไฟฟ้าตัดผ่านบริเวณใกล้เคียง
- มุมมองราคาตลาด สะท้อนกลไกอุปสงค์และอุปทาน ณ เวลาปัจจุบัน ผู้ซื้อหรือนักลงทุนในตลาดรับรู้ถึงต้นทุนแฝงในการบำรุงรักษาและการเสียโอกาสทางธุรกิจในช่วงฤดูมรสุม จึงใช้อำนาจต่อรองกดราคาให้ต่ำลงเพื่อชดเชยความเสี่ยง ส่งผลให้ราคาที่มีการซื้อขายจริงในพื้นที่รับน้ำต่ำกว่าราคาประเมินราชการแบบเห็นได้ชัด
การที่พื้นที่บางแห่งไม่ท่วมในวันนี้บอกอะไรเกี่ยวกับมูลค่าในอนาคต
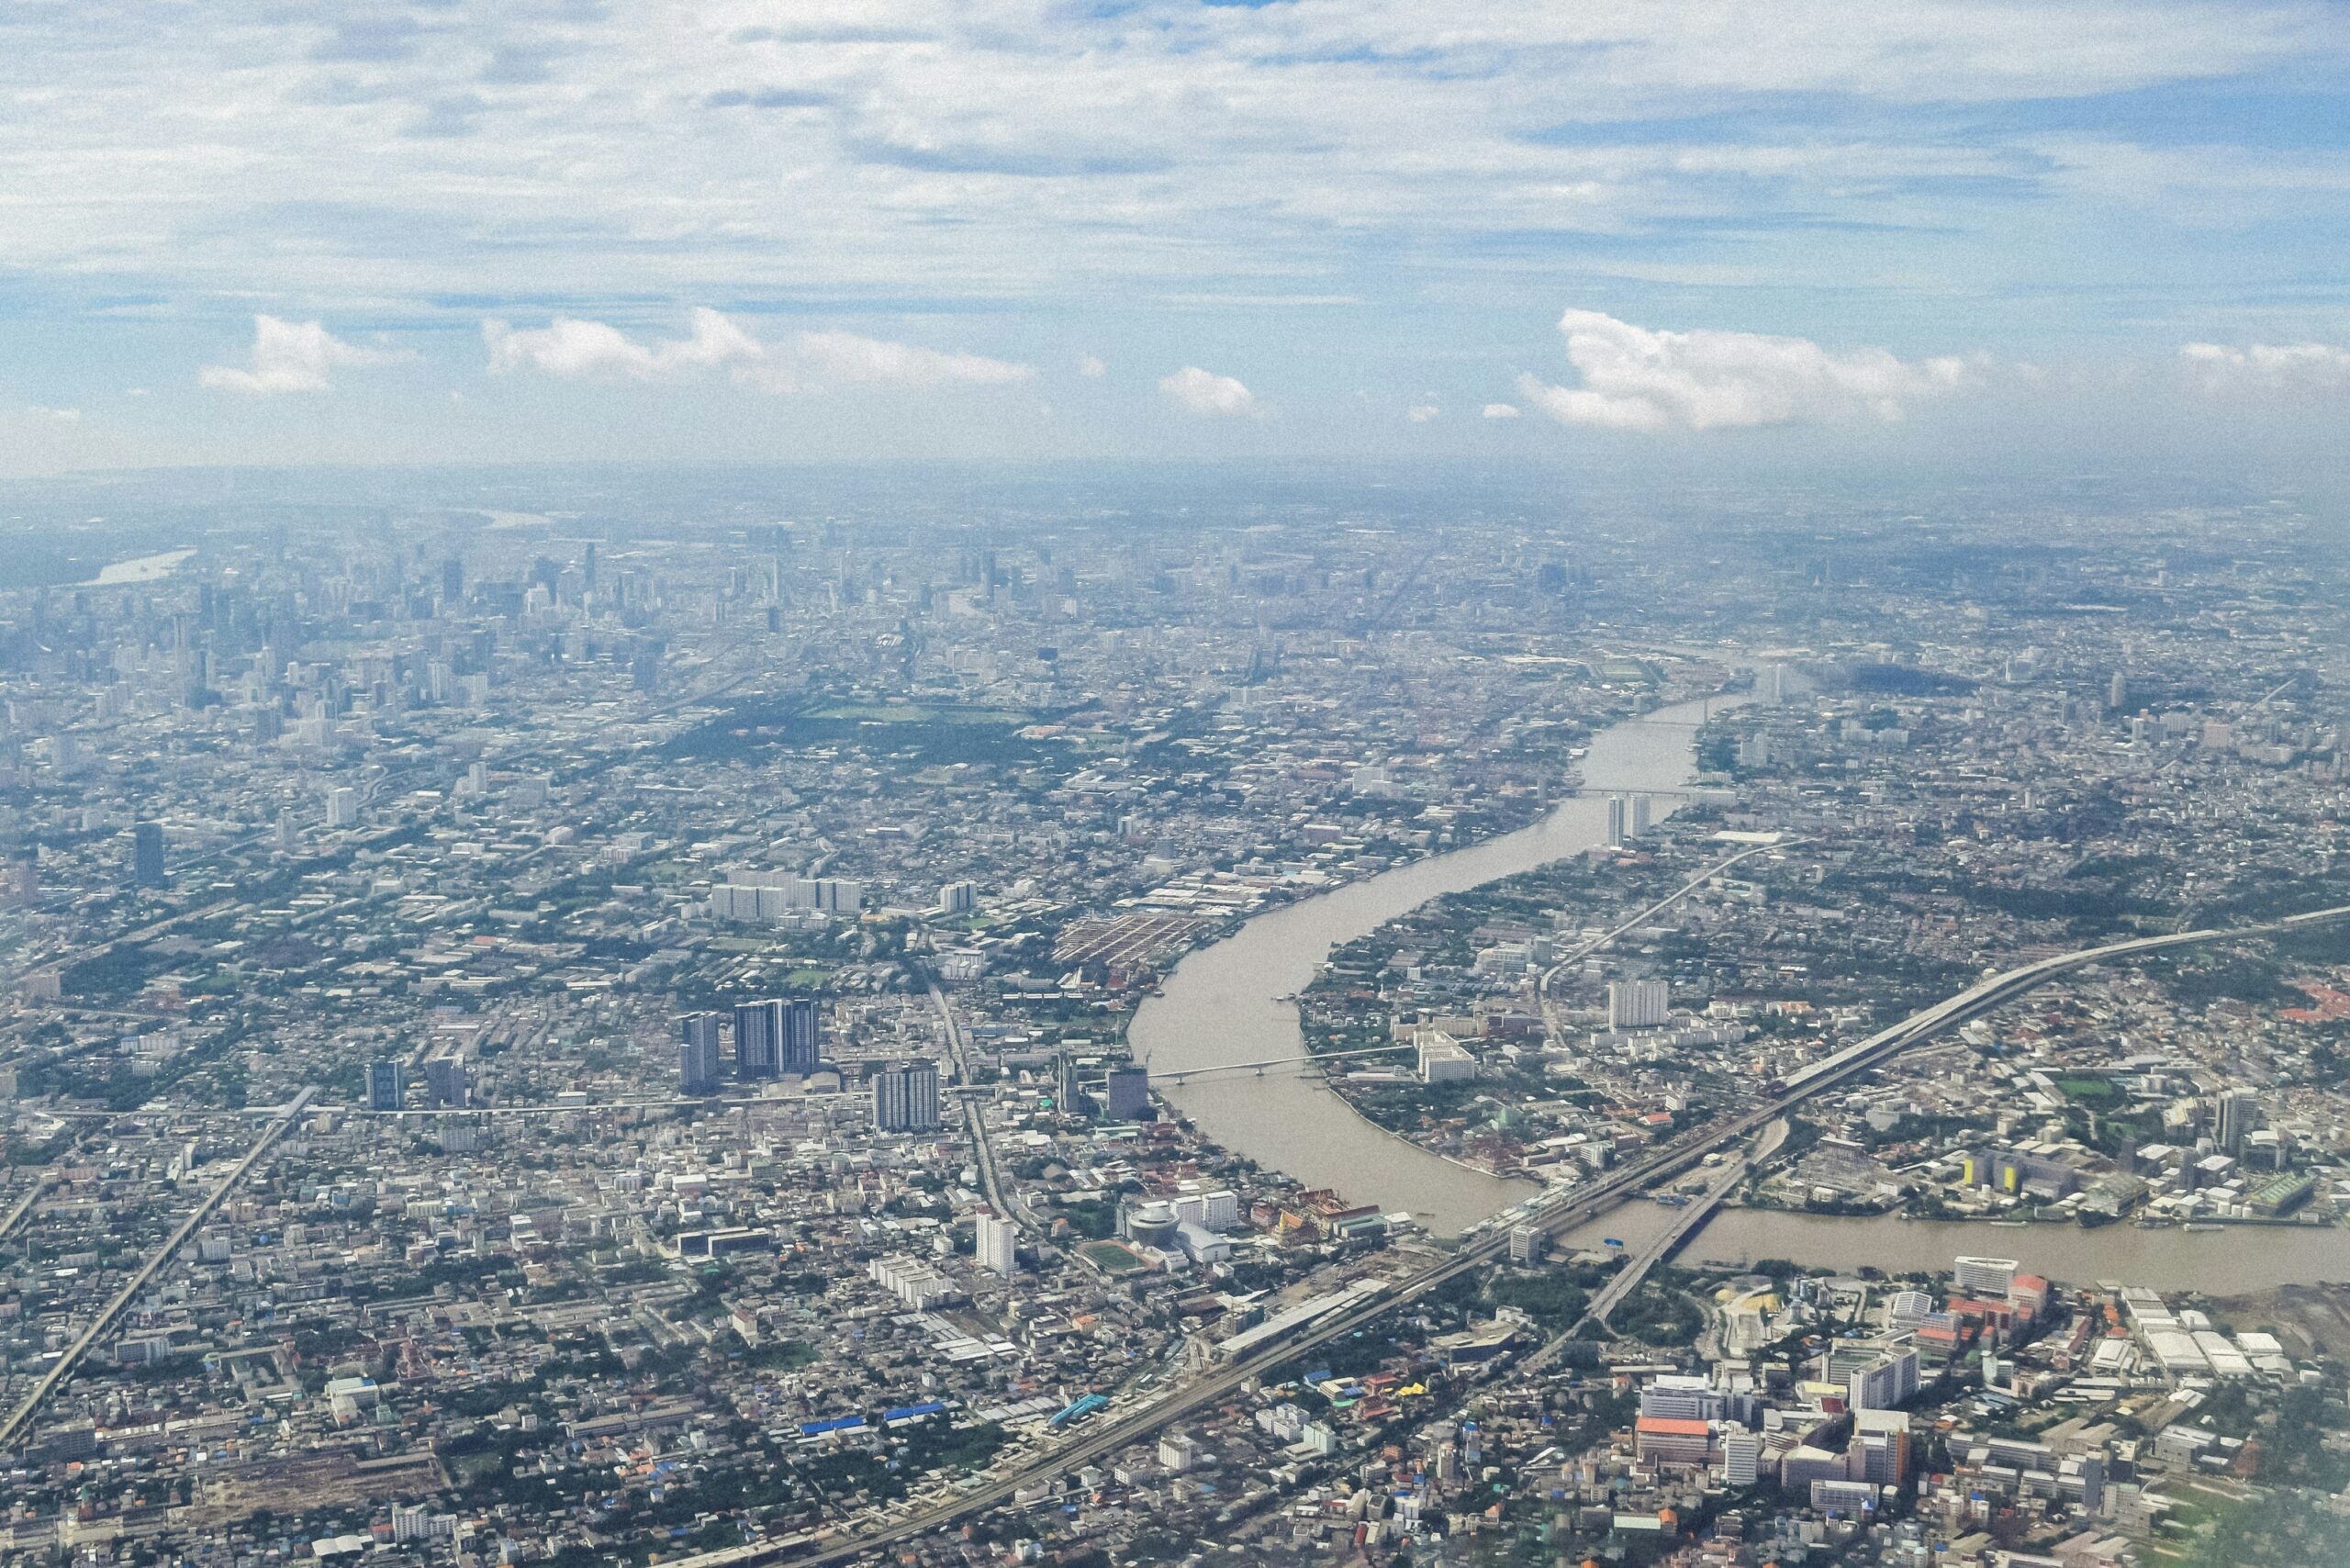
“อสังหาริมทรัพย์ที่ไม่ถูกน้ำท่วมในเหตุการณ์หนึ่ง จะยังมีความเสี่ยงต่ำเช่นเดิมหรือไม่ เมื่อการใช้ประโยชน์ที่ดินและระบบรองรับน้ำเปลี่ยนไป” คำถามนี้มีความหมายต่อผู้ถือครองทรัพย์สินฝั่งธนบุรี โดยเฉพาะเมื่อต้องตัดสินใจจากข้อมูลระดับย่าน ซึ่งอาจยังอธิบายสภาพของที่ดินแต่ละแปลงได้ไม่ครบ
บ้านสมมติในเขตทวีวัฒนาที่ตัวบ้านไม่ท่วม แต่ถนนเข้าออกมีน้ำขัง ยังต้องตรวจระดับพื้น เส้นทางระบายน้ำ และเวลาที่การเดินทางถูกตัดขาด ตัวอย่างนี้ใช้วิเคราะห์กลไก มิใช่รายงานเหตุการณ์จริงหรือข้อสรุปว่าฝั่งธนฯ ทั้งหมดท่วมหรือไม่ท่วม การประเมินต้องเชื่อมประวัติน้ำท่วมที่ระบุวันเวลาและตำแหน่ง สภาพทรัพย์สินปัจจุบัน และอนาคตที่มีหลักฐานรองรับ โดยแยกแผนปรับปรุงระบบออกจากงานที่เปิดใช้งานแล้ว
ตัวอย่างกรณีเรื่องของคนฝั่งธนฯ รอบนี้บางส่วนไม่มีน้ำท่วมขณะฝนตกหนัก อาจเป็นเพราะความหนาแน่นของเมืองน้อยกว่า มีพื้นที่รับน้ำ พื้นที่น้ำซึมผ่านมากกว่า แต่รอบหน้าร่างผังเมือง (ประกาศ 90 วัน) เปลี่ยนพื้นที่รับน้ำหายไป (ผังเมืองสีเขียวลายในผังเมือง กทม. ปี 2556 หายไป ในร่างผังเมืองบางพื้นที่ปรับจากสีเขียวลายเป็นพื้นที่สีเหลือง สีส้มมาแทน) เมืองจะหนาแน่นขึ้น คนฝั่งธนฯ ต้องคิดว่าอยากได้แบบเดิม หรือแบบใหม่ มีเวลา 90 วันไปแสดงความเห็น (ถึงวันที่ 9 พ.ย.69)
หากทรัพย์สินหรือโครงการของท่านได้รับผลกระทบจากภัยพิบัติ หรือต้องการประเมินมูลค่าเพื่อเตรียมพร้อมสำหรับการเจรจาซื้อขายและขอสินเชื่อ ปรึกษา Modern Property Consultants หรือ ติดต่อเรา เรามีทีมนักประเมินวิชาชีพที่พร้อมวิเคราะห์มูลค่าทรัพย์สินของท่านด้วยข้อมูลเชิงลึกและมาตรฐานที่ได้รับการยอมรับ เพื่อปกป้องทุกผลประโยชน์ทางธุรกิจของท่านอย่างสูงสุด